Para 2026, projeta-se uma recuperação da produção e um crescimento do consumo, em um cenário marcado pela desaceleração econômica, pelo baixo nível de investimentos e pelo aumento das importações, especialmente da China.
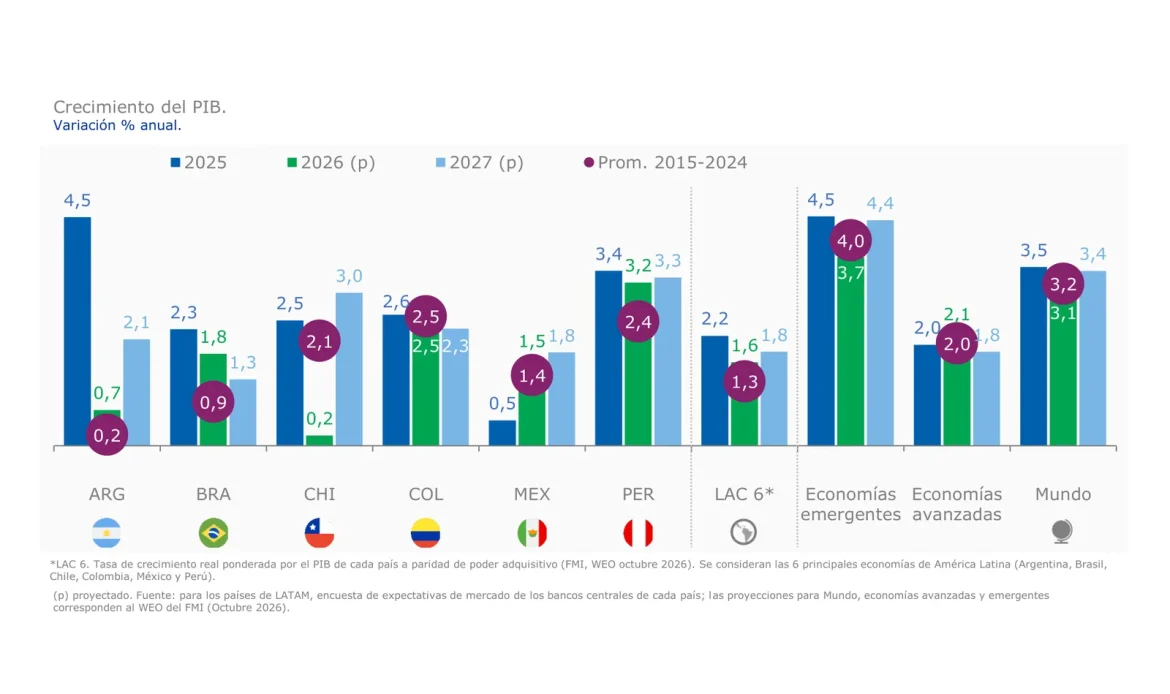
A economia latino-americana continua enfrentando um cenário de baixo crescimento e incerteza. Em 2026, o PIB das seis principais economias da região cresceria 1,6%, abaixo dos 2,2% registrados em 2025 e da média mundial estimada em 3,1%. A esse contexto somam-se desafios estruturais, como a fraqueza do investimento e a perda de participação da indústria manufatureira da região, de -3,9 p.p. entre 2010 e 2025.
Por sua vez, estima-se que a produção regional de aço bruto alcance 57,7 milhões de toneladas (Mt), um crescimento de 3,6% em relação ao ano anterior, impulsionado principalmente pela recuperação do México (+12,5%) e da Argentina (+7,7%). A produção de aços laminados também apresentaria uma melhora de 3,4%, atingindo 52,9 Mt, embora ainda permanecesse abaixo dos níveis de 2024.
Quanto ao consumo aparente de laminados, projeta-se um crescimento de 1,7%, atingindo 78,4 Mt. No entanto, grande parte dessa demanda continua sendo atendida por produtos importados. Impulsionada pelo desvio do comércio para a América Latina e por exportações em níveis recordes, a China aumentaria sua participação nas importações regionais de aço laminado, atingindo um novo recorde histórico.
Estima-se que as importações regionais de aço laminado de origem chinesa cresçam 3,7% em 2026, atingindo 15,7 Mt e representando aproximadamente 46% do total importado. Em contrapartida, o comércio intrarregional permanece abaixo de 10%, o que evidencia a necessidade de fortalecer a integração produtiva e as cadeias de valor da América Latina.
Esse cenário se desenrola em um contexto de excesso de capacidade global, com 640 Mt em 2025, valor que poderá chegar a 745 Mt em 2028. Por sua vez, a China concentra mais da metade desse excesso de capacidade e continua ampliando sua presença nos mercados internacionais, por meio de subsídios industriais e práticas comerciais desleais. Segundo estimativas, as exportações de aço laminado e semiacabados atingiriam um novo recorde de 133,8 Mt em 2026, e as de aços indiretos chegariam a 150 Mt.
A América Latina enfrenta, além disso, o desafio de recuperar os investimentos e fortalecer seu desenvolvimento industrial. Enquanto isso, a região investe cerca de 20% do PIB desde a década de 1990. A diferença em relação aos países emergentes passou de 4,6 p.p. (1990-99) para 12,2 p.p. (2020-25). Essa situação limita o crescimento de setores estratégicos como a construção civil, o setor de máquinas e a infraestrutura, fundamentais para a demanda por aço e a geração de empregos industriais.
Fortalecer a produção regional, impulsionar o investimento e avançar em uma agenda de defesa comercial e integração produtiva serão fundamentais para transformar o crescimento da demanda em mais indústria, emprego e desenvolvimento para a América Latina.