Para 2026 se proyecta una recuperación de la producción y un crecimiento del consumo, en un escenario marcado por la desaceleración económica, la baja inversión y el avance de las importaciones, especialmente desde China.
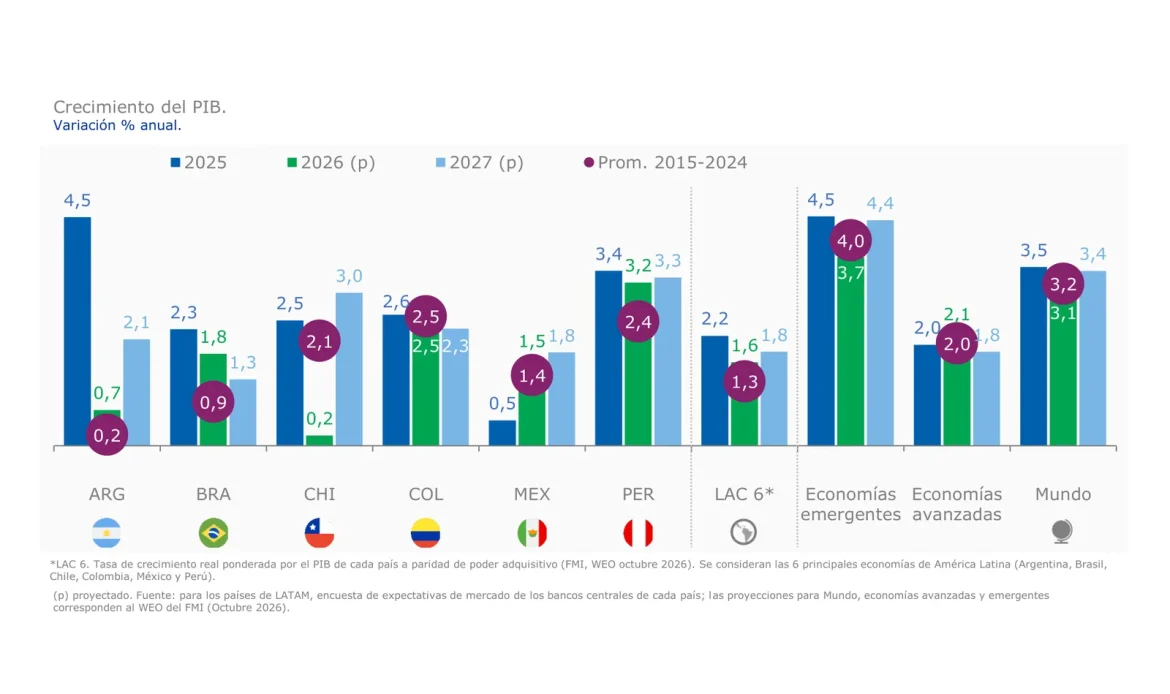
La economía latinoamericana continúa enfrentando un escenario de bajo crecimiento e incertidumbre. En 2026, el PIB de las seis principales economías de la región crecería un 1,6 %, por debajo del 2,2 % registrado en 2025 y del promedio mundial estimado en 3,1 %. A este contexto se suman desafíos estructurales como la debilidad de la inversión y la pérdida de participación de la industria manufacturera de la región, -3,9 p.p. entre 2010-2025.
Por su parte, la producción regional de acero crudo se estima que alcanzará los 57,7 millones de toneladas (Mt), un crecimiento del 3,6 % interanual, impulsado principalmente por la recuperación de México (+12,5 %) y Argentina (+7,7 %). La producción de aceros laminados también mostraría una mejora del 3,4 %, hasta alcanzar 52,9 Mt, aunque todavía se mantendría por debajo de los niveles de 2024.
En cuanto al consumo aparente de laminados, se proyecta un crecimiento del 1,7 %, hasta alcanzar 78,4 Mt. Sin embargo, gran parte de esta demanda continúa siendo abastecida por productos importados. Impulsada por el desvío de comercio hacia LATAM y por exportaciones en niveles récord, China elevaría su participación en las importaciones regionales de acero laminado alcanzando un nuevo máximo histórico.
Las importaciones regionales de acero laminado de origen chino se estima que crecerán un 3,7% en 2026, hasta alcanzar 15,7 Mt, y representando aproximadamente el 46% del total importado. En contraste, el comercio intrarregional se mantiene por debajo del 10%, lo que evidencia la necesidad de fortalecer la integración productiva y las cadenas de valor de América Latina.
Este escenario se desarrolla en un contexto de sobrecapacidad global, con 640 Mt en 2025 y que podría llegar a 745 Mt en 2028. A su vez, China concentra más de la mitad de ese exceso de capacidad y continúa ampliando su presencia en los mercados internacionales, subsidios industriales y comercio desleal. Según estimaciones, las exportaciones de acero laminado y semiterminados alcanzarían un nuevo máximo de 133,8 Mt en 2026 y la de aceros indirectos alcanzaría 150 Mt.
América Latina enfrenta, además, el desafío de recuperar la inversión y fortalecer su desarrollo industrial. Mientras la región invierte alrededor del 20% del PIB desde los ’90. La brecha con los emergentes pasó de 4,6 p.p. (1990-99) a 12,2 p.p. (2020-25). Esta situación limita el crecimiento de sectores estratégicos como la construcción, la maquinaria y la infraestructura, fundamentales para la demanda de acero y la generación de empleo industrial.
Fortalecer la producción regional, impulsar la inversión y avanzar en una agenda de defensa comercial e integración productiva serán fundamentales para transformar el crecimiento de la demanda en más industria, empleo y desarrollo para América Latina.