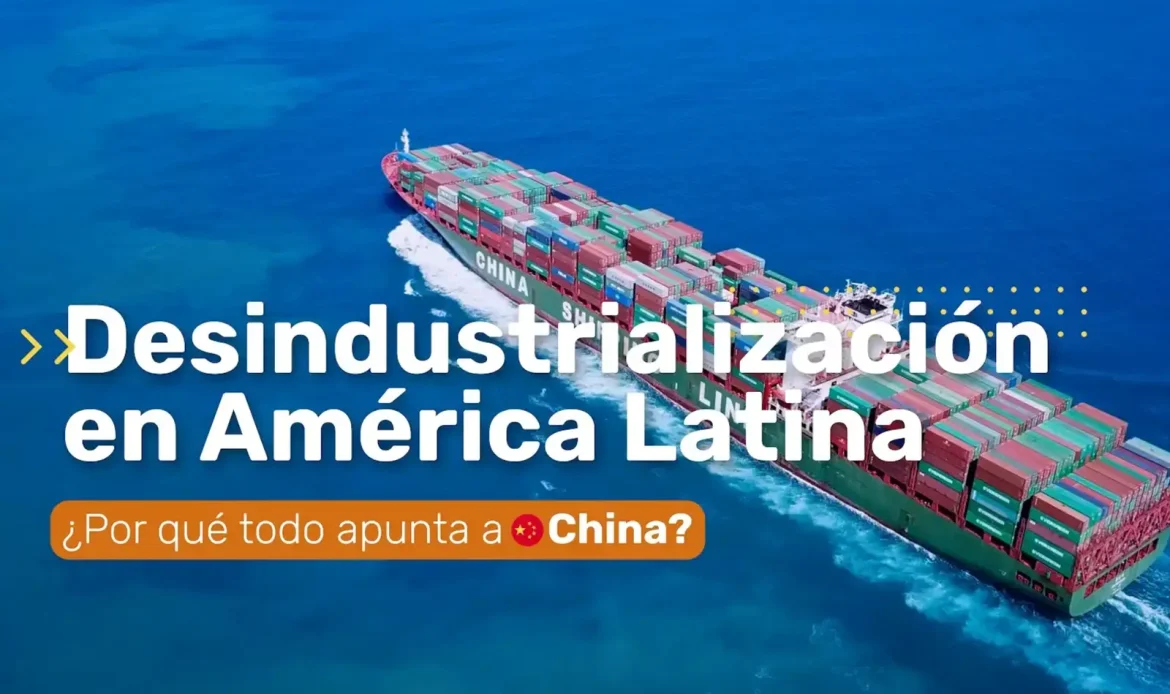
La sobrecapacidad, los subsidios y la expansión exportadora china aumentan la presión sobre la industria, el empleo y las cadenas de valor regionales.
América Latina enfrenta un proceso de desindustrialización con consecuencias concretas: fábricas que cierran, empleos que desaparecen y capacidades productivas que se debilitan. Para comprender esta presión, Jorge Guajardo, exembajador de México en China y especialista en geopolítica y comercio, propone mirar cómo se construyó y cómo funciona el modelo industrial chino.
Su origen está ligado a décadas de urbanización y construcción de infraestructura. Según describe Guajardo, China llegó a incorporar unos 20 millones de personas por año a sus ciudades, generando una enorme demanda de acero, cemento, vidrio y otros insumos. Para abastecerla, desarrolló una extensa base industrial.
Cuando ese motor pierde dinamismo, la capacidad instalada permanece y busca compradores en el exterior. El acero permite dimensionar esa escala: China concentra alrededor del 52% de la producción mundial de acero crudo. En 2025 produjo 960,8 millones de toneladas (Mt) de acero crudo, sin embargo, esto fue 131,4 Mt de acero crudo por encima de su demanda interna: un excedente equivalente, aproximadamente, al consumo anual de Estados Unidos, México y Canadá juntos. Entre 2010 y 2024, sus exportaciones de acero aumentaron un 181% a nivel global y un 233% hacia América Latina.
La competencia no se produce en igualdad de condiciones. El modelo industrial chino está respaldado por subsidios y apoyos estatales que inciden en costos de producción como la energía y el financiamiento. Esto permite colocar productos en los mercados internacionales a precios artificialmente bajos, difíciles de igualar para productores que operan bajo condiciones normales de mercado.
Guajardo advierte que, a medida que Estados Unidos, Europa y otros mercados refuerzan sus medidas comerciales, las exportaciones chinas buscan destinos alternativos. América Latina queda así más expuesta, en un contexto de pérdida de peso de la manufactura: el PIB manufacturero en América Latina cayó 4 puntos porcentuales (p.p), al comparar el período 2010-2023 con 1990-1999.
Lo que está en juego trasciende la producción. Cuando una industria se debilita, también pueden perderse proveedores, conocimientos y oportunidades para comunidades enteras. Por eso, Guajardo plantea anticipar desvíos de comercio, complementar las herramientas de defensa comercial y responder con mayor rapidez y coordinación.
Para Alacero, garantizar condiciones justas de competencia es fundamental para sostener el empleo y preservar las capacidades que permiten a la región producir, innovar y desarrollarse.