El estudio “Instrumentos de Política Comercial para el Sector del Acero”, elaborado por Quipu Advisors para Alacero, presenta un análisis de las principales herramientas aplicadas sobre toda la cadena de valor del acero entre 2008 y 2026.
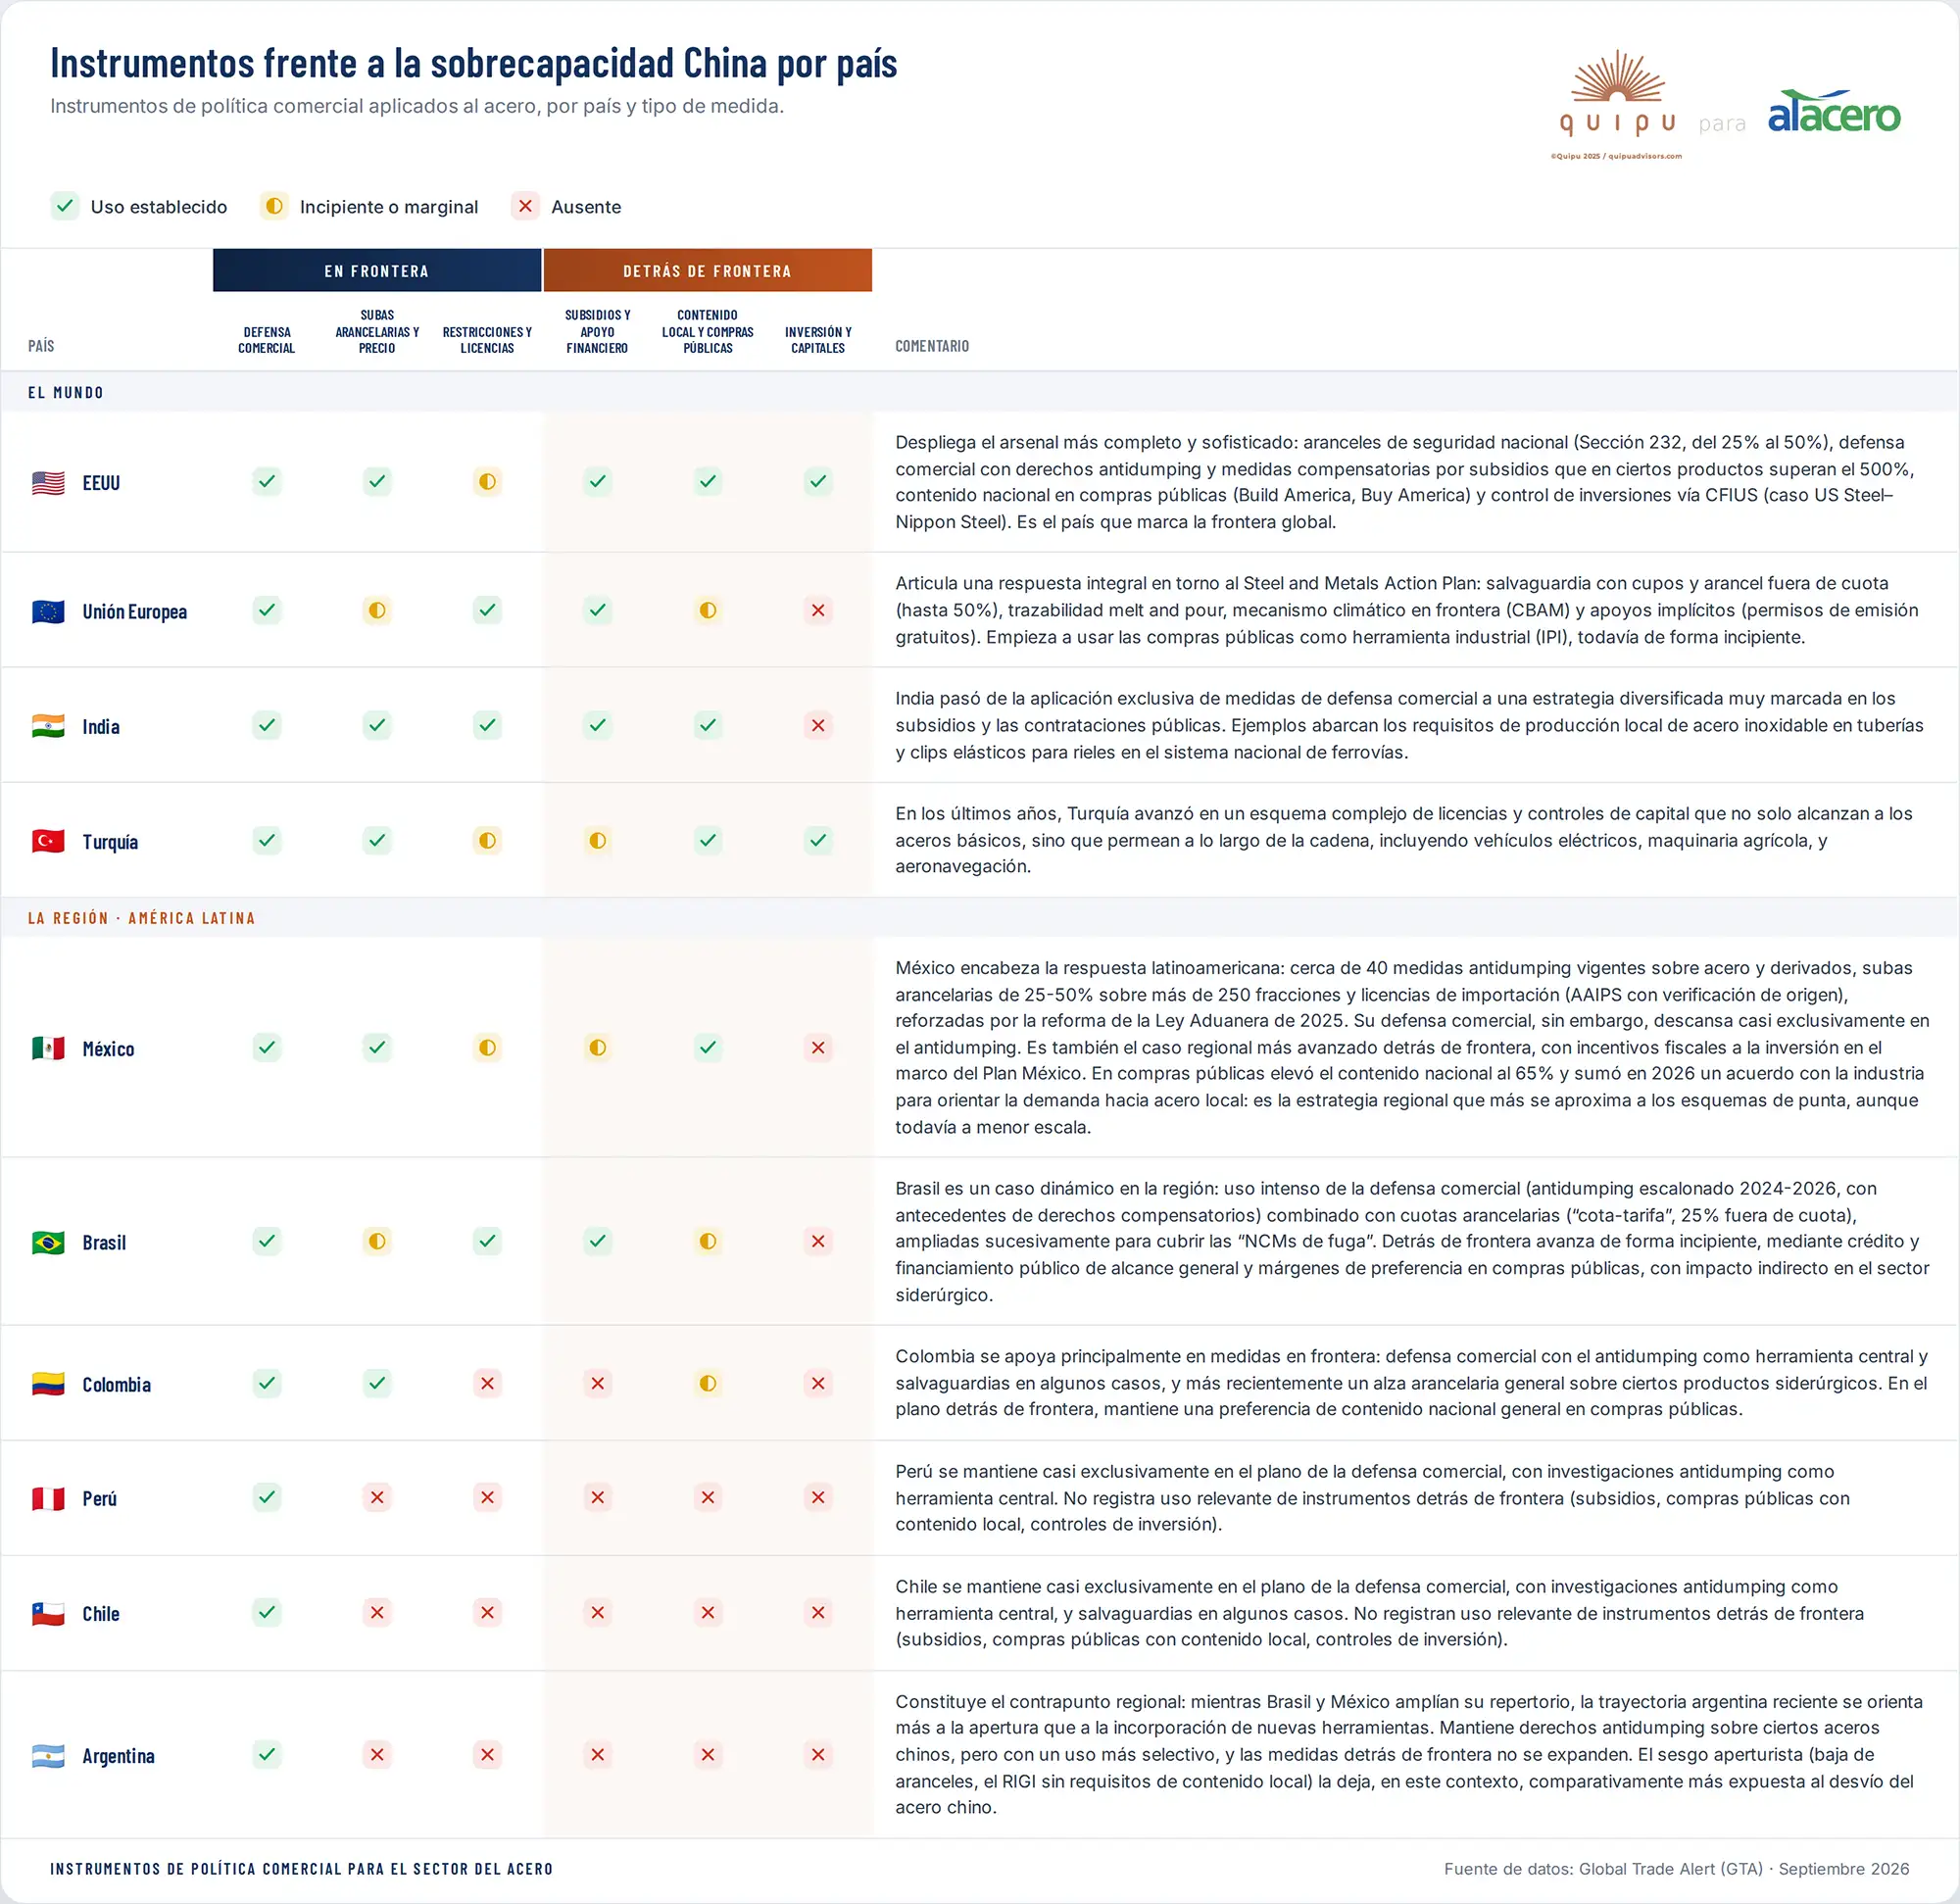
El relevamiento examina 18.475 medidas de política comercial, de las cuales 4.934 se aplicaron sobre aceros básicos y 3.345 afectaron a China. El estudio distingue dos grandes grupos de instrumentos: las medidas “en frontera” —como antidumping, salvaguardias, aranceles y restricciones cuantitativas— y las medidas “detrás de frontera” —entre ellas, apoyo financiero a productores, compras públicas, requisitos de contenido local, reglas de inversión y control de capitales—.
Los países que mejor han actuado en este nuevo escenario, como Estados Unidos y Europa, han combinado medidas “en frontera” y “detrás de frontera” en paquetes articulados. A su vez, la defensa no solo se ha concentrado en aceros básicos, sino que estas estrategias se despliegan cada vez más a lo largo de toda la Cadena de Valor.
El estudio también muestra que Latinoamérica sigue rezagada frente al resto del mundo y con una fuerte disparidad interna. México construyó el mix más amplio y avanzado; Brasil combina defensa comercial activa con préstamos y financiamientos públicos de alcance general a su industria; mientras que Argentina adoptó en los últimos años una orientación más aperturista, con un menor uso relativo de herramientas de política comercial e industrial.
La defensa comercial clásica perdió peso relativo. En los últimos diez años, las medidas “en frontera” aplicadas en el mundo a los aceros básicos importados de China pasaron a representar el 31% del total (vs. 49% entre 2009-2014) y aumentaron las medidas “detrás de frontera” a 69% (vs. 51%).
A nivel global, los países desarrollados explican el 66% de las medidas aplicadas en los últimos cinco años. América Latina concentra apenas el 7% —o 3,28% si se excluye a Brasil—. Esta dinámica perjudica a la región que tarda en reaccionar, sin una respuesta rápida.
“La política industrial ha vuelto a ocupar un lugar protagónico en el debate global como un instrumento crecientemente empleado y aceptado por las principales economías. Es importante que los países de América Latina reaccionen de forma más ágil y coordinada, para evitar sufrir las consecuencias predatorias del comercio chino sobre nuestras cadenas industriales locales”, explicó Ezequiel Tavernelli, Director Ejecutivo de Alacero. “A su vez, hay una oportunidad estratégica de buscar una alianza con los países occidentales para reorientar las cadenas de suministro aprovechando las ventajas estructurales de América Latina”, concluyó.