El estudio, elaborado con el apoyo de Alacero, vincula el aumento de las importaciones con el desplazamiento de la producción siderúrgica y el debilitamiento del comercio intrarregional. Las plantas operan en torno al 60% de su capacidad y el intercambio entre los seis países analizados cayó un 45% entre 2019 y 2025.
El avance de las importaciones globales de bajo costo, impulsadas por políticas y prácticas no orientadas al mercado en las economías exportadoras del corredor China-ASEAN, está intensificando la presión sobre la industria siderúrgica latinoamericana y debilitando los intercambios entre los países de la región. Así lo advierte el informe Latin America’s absorption of global steel excess capacity, publicado por la Organización para la Cooperación y el Desarrollo Económicos (OCDE).
El estudio vincula esta dinámica con la sobrecapacidad global, sostenida en gran medida por subsidios y otras políticas y prácticas no comerciales que distorsionan la competencia. Ante el estancamiento de la demanda interna china, sus productores han redirigido parte de su producción hacia los mercados externos.
Importaciones récord y mayor presencia de China
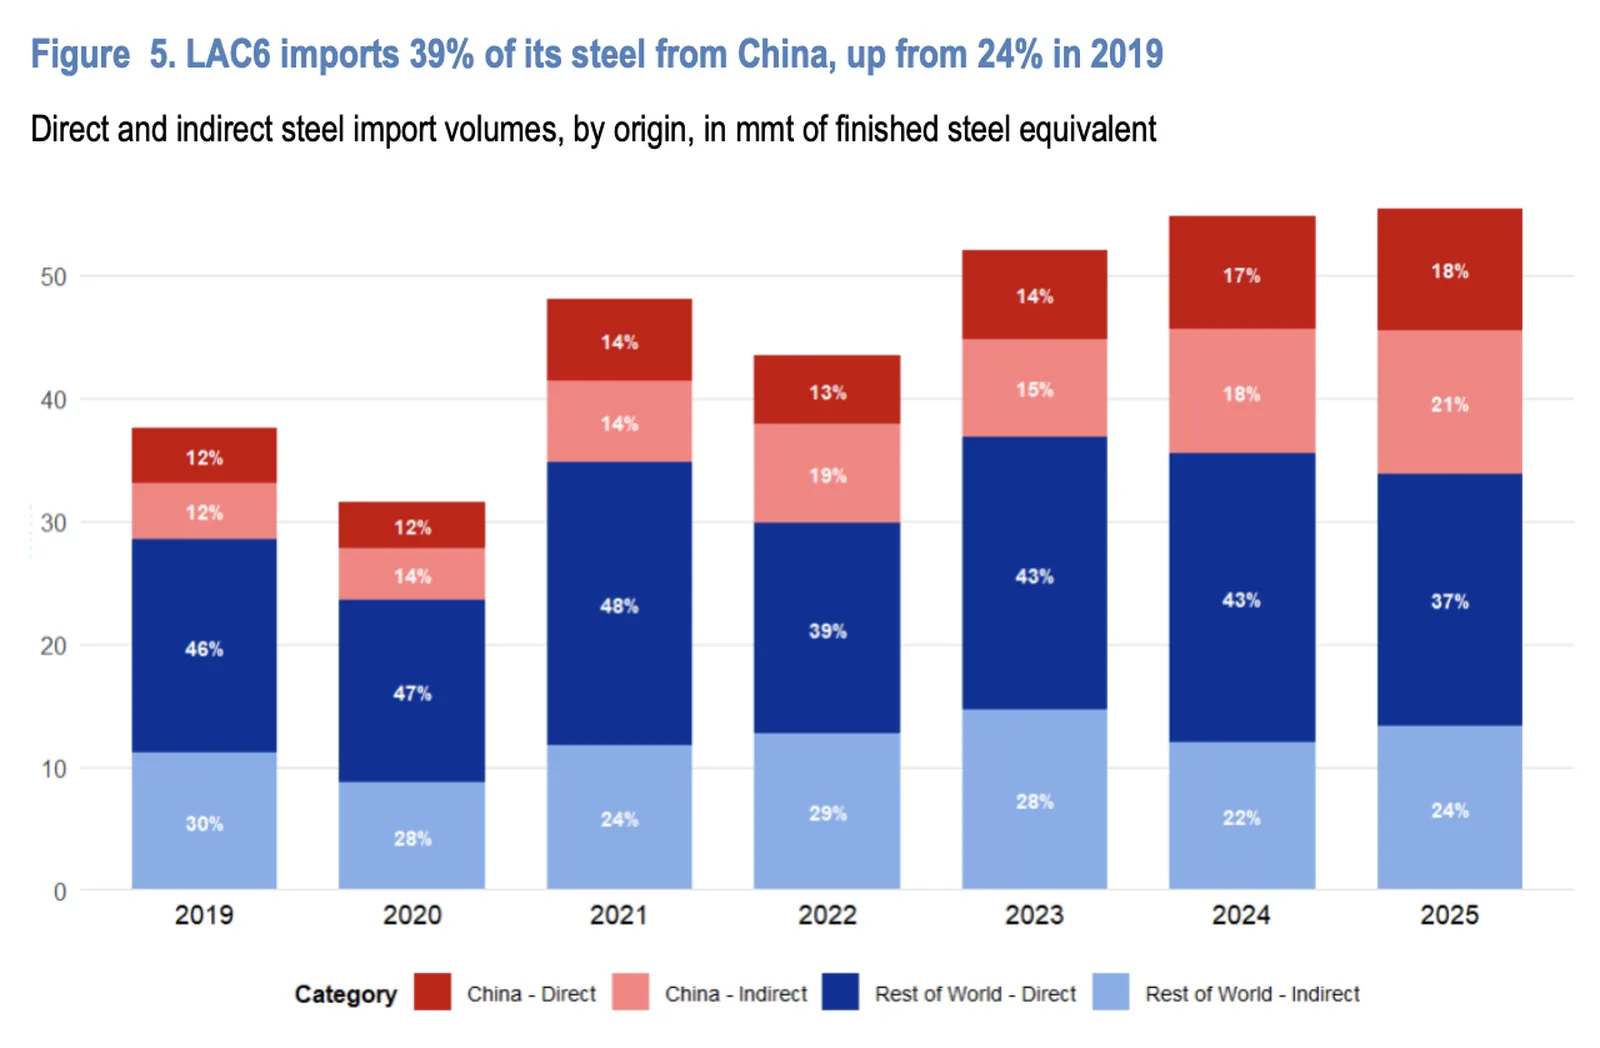
Entre 2019 y 2025, las importaciones directas e indirectas de acero del conjunto de América Latina aumentaron un 46,1%, de 49,3 a 72 millones de toneladas equivalentes de acero terminado. En Argentina, Brasil, Chile, Colombia, México y Perú —el grupo LAC6 analizado en detalle— crecieron un 47%, de 37,6 a 55,4 millones de toneladas.
China es el principal proveedor externo de esos seis países. Sus envíos directos e indirectos aumentaron un 137%, de 9,1 a 21,6 millones de toneladas, y su participación en las importaciones de LAC6 subió del 24% al 39%. También aumentó la presencia de los países de la Asociación de Naciones del Sudeste Asiático (ASEAN), especialmente en México, Brasil y Colombia.
El impacto se extiende a toda la cadena de valor
La presión no se limita al acero que cruza las fronteras como producto siderúrgico. Cerca del 40% de las importaciones totales de LAC6 corresponde al acero incorporado en maquinaria, vehículos, electrodomésticos y otros bienes manufacturados.
Las importaciones directas desde China hacia LAC6 crecieron un 120% entre 2019 y 2025, de 4,5 a 9,9 millones de toneladas. Las indirectas aumentaron aún más: un 152%, de 4,6 a 11,6 millones de toneladas. Así, más de la mitad del acero importado desde China por esos países en 2025 llegó incorporado en otros productos, evidenciando una presión que se extiende a toda la cadena de valor.
La OCDE incorpora además el enfoque TiVA-ICIO, basado en matrices interpaíses de insumo-producto, para rastrear el origen del acero incorporado en las manufacturas. En 2024, alrededor del 11% de los flujos identificados de acero de origen chino y ASEAN hacia LAC6 llegó mediante bienes exportados por terceras economías (como América del Norte, Corea, Japón y la Unión Europea).
Menor utilización de capacidad y debilitamiento de la integración regional
El avance de las importaciones ha contribuido a mantener la utilización de la capacidad productiva en torno al 60%. A su vez, el comercio de acero entre los países LAC6 cayó un 45% entre 2019 y 2025, de 4,4 a 2,4 millones de toneladas, mientras productores como Brasil y México perdieron presencia en mercados regionales.
Según la OCDE, estas presiones, sumadas a los elevados costos energéticos y logísticos, aumentan los riesgos de desindustrialización y sus consecuencias económicas y sociales.
Frente a este escenario, el informe plantea fortalecer la defensa comercial y la cooperación internacional para abordar las causas de la sobrecapacidad, a través de espacios como el Global Forum on Steel Excess Capacity (GFSEC).
Para Alacero, los resultados refuerzan la importancia de monitorear conjuntamente el acero directo e indirecto y coordinar respuestas que contemplen toda la cadena industrial. La evidencia aporta una base para avanzar en acciones concretas bajo el Milwaukee Framework y fortalecer la producción y la integración regional.